Las valoraciones automáticas (AVM): cómo los algoritmos tasan viviendas y dónde están sus límites
Los modelos de valoración automática estiman el precio de una vivienda en segundos cruzando millones de datos: los bancos los usan para filtrar hipotecas y los portales para sugerir precios. Cómo funcionan y cuándo no fiarse.
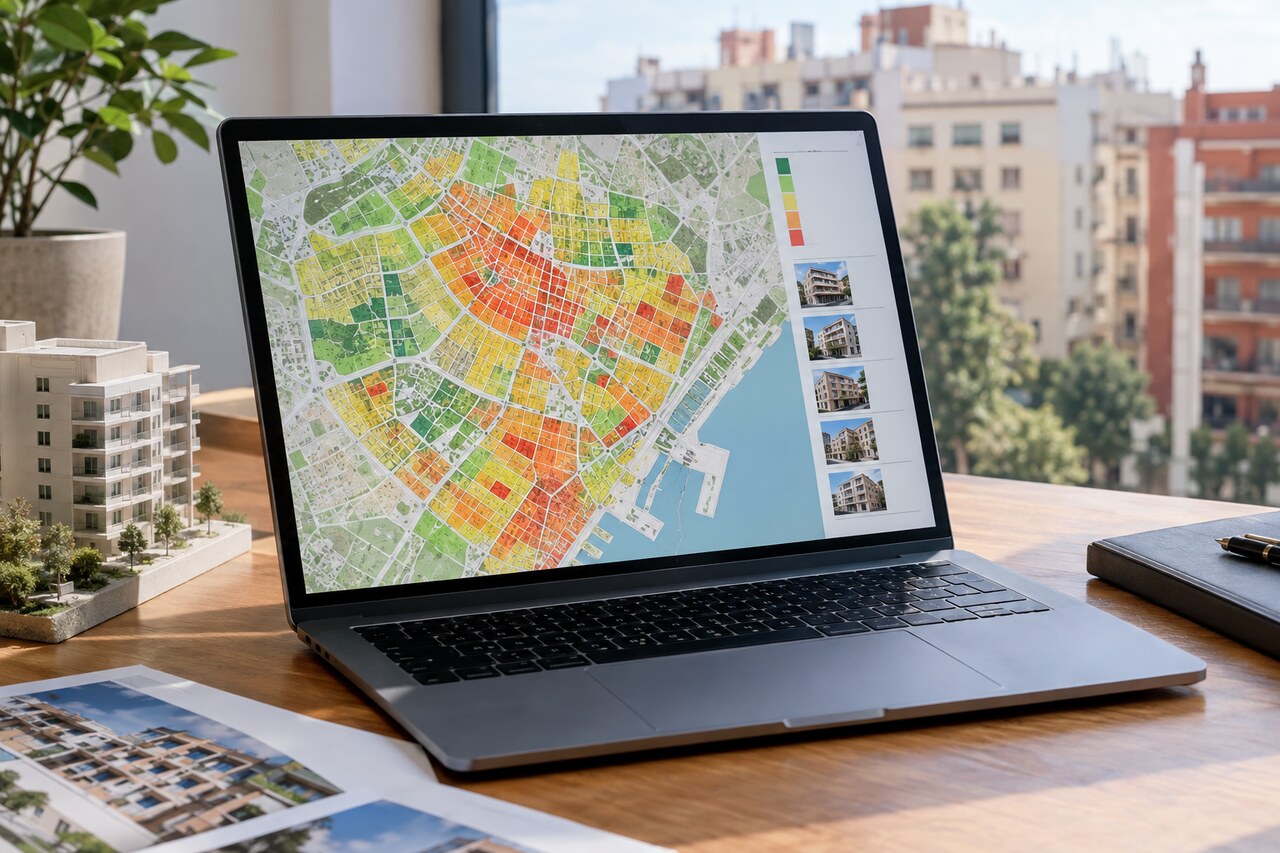
Escribir una dirección y obtener un precio estimado en segundos era ciencia ficción inmobiliaria; hoy es el servicio más común de los portales y una herramienta habitual de la banca. El modelo de valoración automática -AVM en la jerga- es el algoritmo que cruza millones de datos para tasar sin visitar, y entender su mecánica es entender cuándo su número merece confianza.
Cómo funciona un AVM
El mecanismo es estadística a escala: el modelo se entrena con grandes bases de transacciones -precios reales de ventas, características de los inmuebles, localizaciones- y aprende la relación entre las características y el precio. Ante una vivienda nueva, proyecta: superficie, planta, estado, barrio, mercado reciente -y devuelve el valor más probable y, los buenos sistemas, un intervalo de confianza.
La técnica combina datos y estadística a escala: el modelo aprende de miles de operaciones reales -precios de compraventa registrados, características de los inmuebles- la relación entre las características y el precio, y aplica esa relación al inmueble consultado. Regresiones hedónicas clásicas, gradient boosting, redes neuronales: las técnicas varían, la lógica es la misma -el precio de una casa se parece al precio de las casas parecidas, y el modelo formaliza ese parecido con matemáticas-.
Los datos mandan sobre el algoritmo: donde abundan las transacciones registradas y los inmuebles son homogéneos -bloques de vivienda colectiva en ciudades grandes-, el AVM es sorprendentemente preciso; donde el producto es singular -chalets singulares, casas de pueblo, fincas rústicas- o el mercado es fino, el modelo extrapola y el intervalo se ensancha hasta la inutilidad. La precisión del AVM es la precisión de sus datos.
La calidad del dato es el límite físico del modelo: donde hay muchas transacciones documentadas -vivienda urbana homogénea- el AVM es preciso y fiable; donde el mercado es fino o el producto singular -chalet atípico, pueblo pequeño, inmueble especial- el modelo flaquea. El AVM no sabe que la cocina está destrozada o que las vistas son las del barrio: valora lo que los datos describen, y la condición real del inmueble sigue necesitando ojos humanos.
La banca los usa con regulación: las valoraciones para hipotecas siguen exigiendo la tasación de sociedades homologadas en los supuestos que la normativa de crédito inmobiliario marca, pero el AVM sirve en el filtrado previo, en la monitorización de carteras y en la revisión de garantías. La ley de crédito inmobiliario y la supervisión bancaria marcan dónde el algoritmo basta y dónde hace falta el tasador de carne y hueso.
Los sesgos son el punto débil honesto: el modelo aprende del pasado -en mercados que giran rápido, mira al retrovisor-, hereda los desequilibrios de sus datos -barrios con pocas ventas, mal valorados- y no ve lo que no está en sus variables: la reforma cuidada, la vista abierta, el ruido del local de abajo. La vivienda es un producto heterogéneo; el AVM promedia.
Usos regulados y convivencia con la tasación
El uso sensato para el ciudadano: el AVM es un excelente punto de partida -orienta sobre la zona, detecta anuncios fuera de mercado, da rango- y un pésimo punto de llegada -la decisión de precio de venta o de oferta merece testigos reales, visita y, cuando hay dinero serio en juego, valoración profesional-. El algoritmo informa la conversación; no la sustituye.
Los usos consolidados son operativos y crecientes: monitorización de carteras hipotecarias por las entidades -revalorar miles de garantías cada mes es trabajo de máquina-, análisis de mercado y de riesgo, primera aproximación comercial de portales y agencias, cribado previo de operaciones. El regulador lo acepta en sus marcos: las normas de valoración de garantías prevén los métodos estadísticos con sus requisitos de calidad, auditoría y gobernanza del modelo.
La evolución es rápida: los modelos incorporan imágenes -visión artificial que lee el estado de las fotos del anuncio-, datos de ubicación más finos y aprendizaje continuo con el mercado en curso. La valoración inmobiliaria se está moviendo del informe estático a la estimación continua, y los profesionales que la acompañan aportan lo que el modelo no tiene: los pies en la vivienda.
La convivencia con la tasación tradicional es de reparto de trabajo: el AVM para la estadística y la masa, el tasador para lo singular y lo decisivo -la compraventa con hipoteca relevante, el inmueble atípico, la valoración judicial-. La dirección regulatoria y técnica apunta a la combinación: el modelo que propone y el profesional que valida -con el valor añadido del criterio donde el dato no llega-.
El AVM es, así, la estadística al servicio de la primera aproximación: rápido, barato, consistente -y ciego a lo que no está en los datos: el estado real, la luz de la tercera planta, el vecino ruidoso-. Su lugar es el cribado masivo y el seguimiento de carteras; la tasación humana sigue siendo la palabra final cuando la decisión es seria. La valoración automática no sustituye al tasador: le quita el trabajo rutinario y le deja el juicio -que es lo que cobra-.
Los usos que mejor funcionan son los de escala: valoración masiva de carteras bancarias, seguimiento trimestral del valor de garantías, cribado previo de operaciones, alertas de mercado por zona. El límite está igual de claro: el inmueble singular -el ático con la terraza imposible, la casa con la reforma de autor, el local en la esquina que vale el doble- sigue necesitando la visita y el juicio del tasador. La industria converge en el modelo híbrido: la máquina propone con sus intervalos de confianza, el profesional dispone donde el dato no llega -y el cliente recibe rapidez en lo estándar y criterio en lo singular: cada herramienta en su sitio, que es donde rinde-.
Y la regulación y las buenas prácticas marcan su marco: transparencia metodológica, gestión de la calidad del dato, intervalos de confianza comunicados con la cifra -el valor automático sin su margen es falsa precisión-. El mercado ha aprendido a leerlos como lo que son: la mejor estimación instantánea disponible, con su error conocido. En la cadena de la valoración, el AVM es el primer eslabón rápido -y los siguientes eslabones, la visita y el juicio del tasador, siguen exactamente donde siempre estuvieron para la decisión seria-.
La transparencia del modelo es su asignatura pública: explicar qué variables pesan, auditar sesgos -el barrio castigado por la estadística, la discriminación algorítmica que la normativa de IA empieza a vigilar-, y la confianza del usuario en una cifra que nadie justificó visitando su casa. El AVM ganó la batalla de la escala; la de la confianza se libra modelo a modelo, con la gobernanza como campo de batalla.
Licencia.ai Entrar en Licencia.ai