Las cooperativas de vivienda: cómo los futuros vecinos se convierten en sus propios promotores
Comprar la vivienda a coste real, sin margen de promotor: esa es la promesa de la cooperativa de viviendas, una fórmula con décadas de historia en España que vuelve a crecer. Cómo funciona, qué riesgos tiene y qué debe mirar el cooperativista.
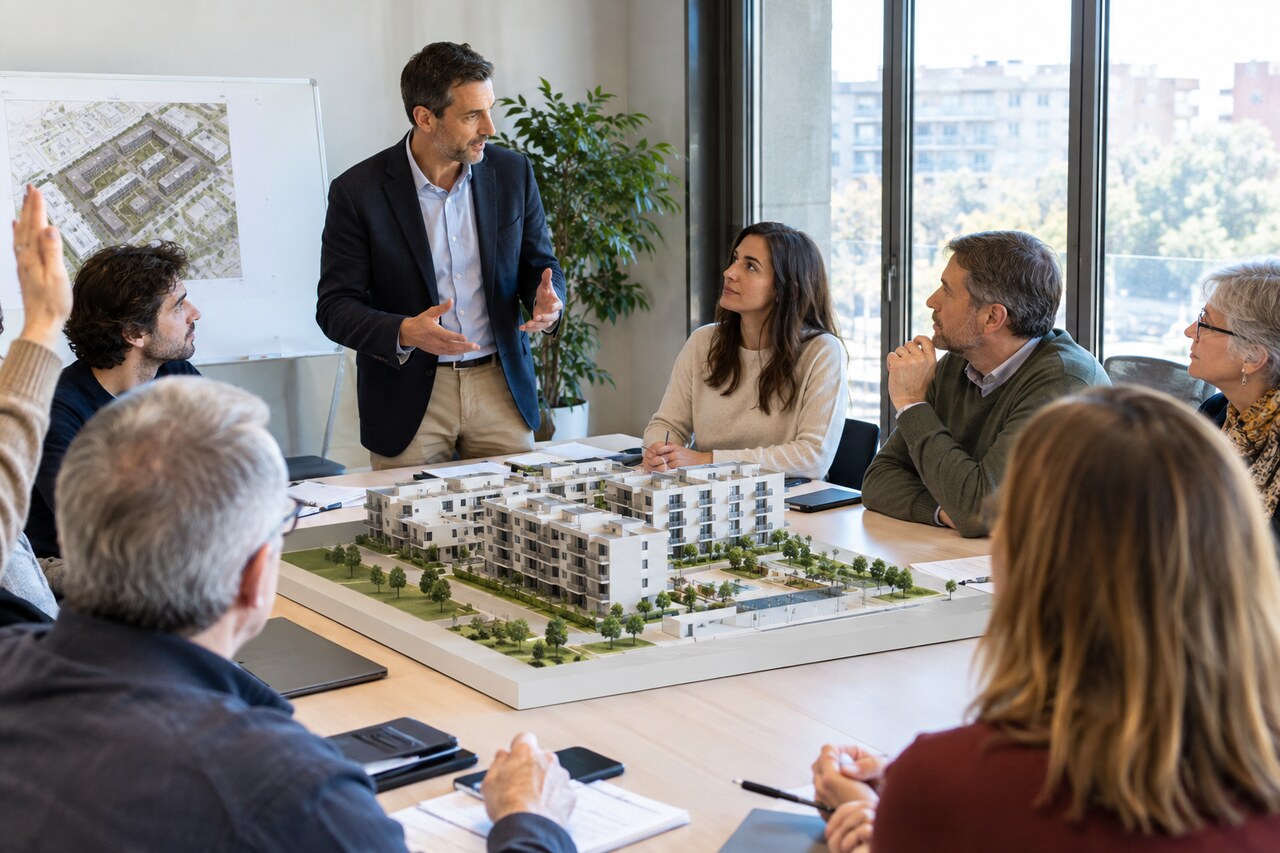
En una promoción convencional, el promotor compra el suelo, construye y vende con margen. En una cooperativa de viviendas, los futuros vecinos se saltan ese intermediario: se asocian, compran el suelo, contratan la obra y se reparten las viviendas a coste real. La promesa es potente -ahorrarse el margen del promotor- y la fórmula tiene décadas de historia en España, con ediciones brillantes y también con fracasos que explican sus precauciones.
Cómo funciona el modelo cooperativo
El mecanismo es el de la economía social: los cooperativistas aportan el capital en cuotas -entrada y aportaciones periódicas que financian suelo y obra-, la asamblea decide lo esencial -gestora, proyecto, presupuestos- y los órganos de la cooperativa -consejo rector, interventores- gobiernan el día a día. La figura del socio es híbrida: es cliente y promotor a la vez, con el riesgo y el ahorro que eso implica.
La estructura jurídica es de sociedad sin ánimo de lucro con fines de vivienda: los socios aportan el capital en cuotas -el precio de la vivienda se va pagando durante la promoción-, la cooperativa compra el suelo, encarga el proyecto y contrata la obra, y al final las viviendas se adjudican a los socios al coste real de la operación. El margen del promotor desaparece de la ecuación: el ahorro del modelo es ese margen, y el riesgo de la operación lo asumen los socios.
El ahorro potencial es real pero se mide bien: la vivienda en cooperativa sale al coste de producción -suelo, construcción, honorarios, financiación, gestión- sin el margen de promoción, que en el mercado puede ser significativo. Pero el cooperativista asume también los riesgos que el promotor asumiría: sobrecostes de obra, retrasos, desviaciones de presupuesto que se pagan con derramas. El ahorro no es un descuento: es la remuneración del riesgo que el socio acepta.
Las figuras que lo hacen operativo son especializadas: la gestora de cooperativas -que organiza, administra y ejecuta la promoción por cuenta de la cooperativa-, el consejo rector que gobierna con los socios elegidos, la asamblea que decide lo esencial. La Ley de Cooperativas -estatal y autonómicas- ordena el régimen: la cooperativa de viviendas es la fórmula con más historia del acceso organizado a la vivienda en España, con épocas de esplendor y episodios dolorosos.
La gestora es la pieza crítica: casi ninguna cooperativa se autogestiona, sino que contrata una empresa gestora que organiza la promoción -suelo, proyecto, contrata, financiación-. La elección de la gestora es la decisión que define el éxito: trayectoria verificable, promociones entregadas, transparencia de cuentas y contrato de gestión con alcance y honorarios claros. Las cooperativas que fracasan suelen fracasar por la gestión.
Las protecciones del cooperativista han mejorado con la experiencia y la regulación: las aportaciones a cuenta deben estar avaladas o aseguradas -como en cualquier compra sobre plano-, las cuentas de la cooperativa se auditan, y el régimen de la cooperativa -asamblea, consejo, intervención- da herramientas de control al socio que las usa. La vigilancia del socio no es desconfianza: es el sistema funcionando.
Riesgos, protección y resurgimiento
El encaje fiscal y de protección oficial completa el cuadro: las cooperativas pueden acceder a promociones de vivienda protegida con sus ayudas y limitaciones, y el régimen fiscal de las cooperativas tiene beneficios que el proyecto bien gestionado aprovecha. La cooperativa no es solo una forma de comprar barato: puede ser vehículo de vivienda con compromiso social.
Los riesgos del socio son los del promotor asumidos colectivamente: la operación que se encarece -y las cuotas suben-, el calendario que se alarga, y en el límite, el fracaso de la promoción con las aportaciones en riesgo. La protección existe y hay que exigirla: avales o seguros de las cantidades aportadas -la ley del régimen de viviendas protegidas y la normativa cooperativa los regulan-, cuentas separadas y auditoría. La cooperativa bien gestionada es transparente con sus números; la que no, es una alarma.
Para quien valora asociarse, la lista de verificación: gestora con historial demostrable, suelo con urbanismo despejado -cédula, planeamiento firme-, avales de aportaciones exigidos y verificados, presupuesto con contingencias, asamblea informada y la convicción de que el socio es promotor: quien busca un precio sin más está en el mercado libre; quien quiere coste real acepta el viaje cooperativo completo.
El resurgimiento actual responde al precio de la vivienda: ante el mercado libre inalcanzable para muchos, la cooperativa recupera atractivo -especialmente en suelo público cedido y con las administraciones promoviendo cesiones de uso y fórmulas afines-. El modelo de cesión de uso -la vivienda es de la cooperativa y el socio tiene el derecho de uso- añade la dimensión antiespeculativa: no se puede vender con plusvalía libre, y esa es precisamente su virtud social.
La cooperativa es, así, la promoción sin promotor: los socios aportan lo que iría al margen y lo convierten en ahorro -a cambio de asumir la gestión colectiva, los plazos y el riesgo compartido-. Su buen gobierno lo es todo: gestora solvente, estatutos claros, presupuesto auditado, asamblea informada. No es la vía rápida ni la cómoda -es la participada: la vivienda como proyecto común, que en España ha levantado barrios enteros y que vuelve cuando el mercado se pone difícil para el comprador solo-.
Los tiempos de la cooperativa son los de la promoción real -suelo, licencia, obra: años- y quien se apunta buscando rapidez se frustra; quien acepta el ritmo encuentra el ahorro prometido al final del camino. No es el atajo: es el camino colectivo -más lento que el mercado, más barato que el mercado, y con la vivienda como premio compartido del viaje-.
La figura tiene además ventajas que el mercado libre no ofrece: el diseño participado -los socios deciden tipologías y calidades-, la comunidad que nace antes de la entrega -los vecinos ya se conocen de las asambleas-, y la solvencia moral de la autopromoción. La cooperativa no es para todos -exige compromiso de años- pero para quien encaja, es la vía de la vivienda a coste real: el precio sin el margen, con el esfuerzo compartido como contrapartida-.
La figura tiene además ventajas que el mercado libre no ofrece: el diseño participado -los socios deciden tipologías y calidades-, la comunidad que nace antes de la entrega -los vecinos ya se conocen de las asambleas-, y la solvencia moral de la autopromoción. La cooperativa no es para todos -exige compromiso de años- pero para quien encaja, es la vía de la vivienda a coste real: el precio sin el margen, con el esfuerzo compartido como contrapartida-.
Para quien valora entrar, el examen es doble: la gestora y su historial -promociones terminadas, socios satisfechos, números auditados- y la operación concreta -suelo, costes, calendario, avales-. La cooperativa puede ser el mejor acceso a la vivienda o la peor experiencia financiera: la diferencia no está en el modelo, sino en quién lo ejecuta y con qué garantías.
Licencia.ai Entrar en Licencia.ai